재정수반요인 6건 목록에서도 빠져···판매량 전제·연도별 세수 없어
시·도 조례로 세율 50% 가감 가능···교육청 보전·일몰기한도 없어
[예결신문=김민준 기자] 정부가 담뱃세 일부를 주거복지 재원으로 돌리는 '지방주거복지세' 신설 법안을 국회에 냈다. 그런데 매년 세금이 얼마나 걷힐지 계산한 비용추계서는 붙이지 않았다. 현행법대로라면 올해 말 없어질 연 1조원대 세입을 새로 만드는 법안인데도 법안에 첨부된 사유서는 이 세금을 세입 영향 항목에서 아예 뺐다.
행정안전부는 지난 16일 '지방세법 일부개정법률안'(의안번호 2221926)을 국회에 제출했다. 법안은 19일 행정안전위원회에 회부돼 심사를 기다리고 있다.
올해 끝나는 세금…이름 바꿔 다시 걷는다
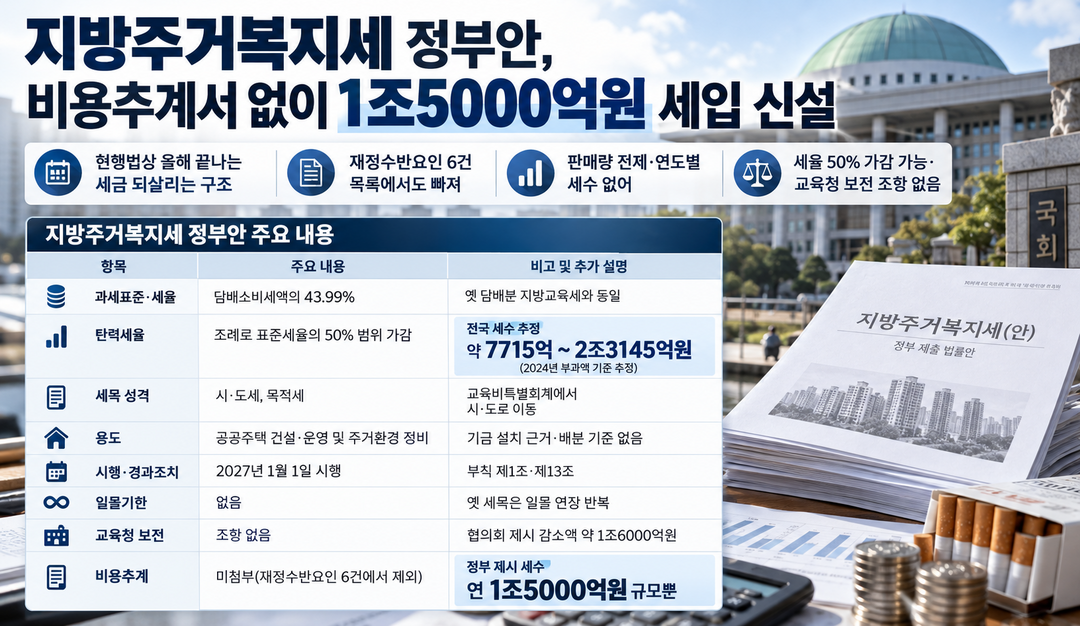
담배를 사면 담배소비세가 붙고 그 금액의 43.99%가 다시 지방교육세로 붙는다. 4500원짜리 담배 한 갑이면 담배소비세 1007원에 지방교육세 443원이 붙는다. 이 돈은 시·도 교육청으로 가 학교 운영 등에 쓰인다. 이 담배분 지방교육세는 현행법상 올해 12월 31일 끝난다.
정부 법안은 같은 금액을 내년 1월 1일부터 '지방주거복지세'로 걷도록 했다. 납세자와 세율은 그대로이고 돈을 받는 곳이 교육청에서 시·도로 바뀐다. 시·도는 이 돈을 공공주택 건설과 주거환경 정비에 쓴다.
현행법과 비교하면 이 법안은 내년부터 없어질 세입을 새로 만드는 셈이다. 정부가 8월 26일 '2026년 지방세제 개편안'에서 밝힌 규모는 연 1조5000억원이다. 정부는 이 돈을 '지방기본사회주택기금(가칭)'에 담겠다고 했지만 법안에는 기금의 설치 근거나 시·도별 배분 기준이 없다.
비용추계서 대신 '추계 곤란' 사유서
국회법 제79조의2 제4항은 정부가 재정에 영향을 주는 법안을 낼 때 비용추계서와 재원조달 자료를 붙이도록 했다. 예외는 국회 규칙이 정한 세 가지다. 비용이 연평균 10억원 미만인 경우, 국가안보·군사기밀인 경우, 법안 내용이 선언적·권고적이어서 기술적으로 계산이 어려운 경우다.
이번 법안의 사유서는 세 번째 예외를 들었다. 사유서에는 법안 가운데 나라·지자체 살림을 바꾸는 조항을 적는 '재정수반요인' 칸이 있다. 사유서는 이 칸에 유언대용신탁 과세, 주민세 사업소분 징수방식 변경 등 6건을 적었는데 지방주거복지세는 이 목록에 없다.
상세 사유는 유언대용신탁과 주민세 개편만 설명한 뒤 '법 개정에 따른 예산 수입 증감 추계 곤란'으로 끝난다. 지방주거복지세는 한 줄도 언급하지 않았다.
지방주거복지세는 선언적 조항이 아니다. 세액이 담배소비세의 43.99%로 법에 정해져 있어 담배가 몇 갑 팔릴지만 예상하면 계산된다. 국회예산정책처는 2011년 보고서에서 이 세 번째 예외가 쓰이면 "해당 법안의 재정소요액을 파악할 수 없게 되어 해당 법의 재정적 타당성을 검토할 수 없게 된다"고 지적했다.
판매량 전제 없는 1조5000억…경기도 추계는 2024년 부과액보다 1023억 적어
법안은 시·도가 조례로 세율을 표준세율의 절반 범위에서 올리거나 내릴 수 있게 했다. 2024년 부과액 1조5429억7093만원을 기준으로 하면 전국 세수는 약 7715억원에서 약 2조3145억원 사이에서 달라질 수 있다(추정). 시·도마다 세율이 다르면 같은 판매량에서도 지역별 세수가 갈린다.
판매량 전제도 없다. 앞서 본지가 <내년 소방안전교부세 요구 9705억→정부안 7605억···2024년엔 1222억 미교부> 기사에서 짚었듯 같은 담배 세원에 연동된 소방안전교부세는 담배분 개별소비세 재추계로 2024년 1222억7000만원이 미배정됐다.
부승찬 더불어민주당 의원은 같은 세원을 소방 재원으로 돌리자는 법안을 냈다. 경기도는 이 법안 기준 세수를 2027~2030년 전국 5조7628억원, 한 해 평균 약 1조4407억원으로 예상했다. 2024년 부과액보다 약 1023억원(6.6%) 적다. 정부는 1조5000억원이라는 어림값만 내놨고 판매 감소를 반영했는지는 법안만으로 알 수 없다.
돈을 잃는 쪽에 대한 조항도 없다. 부칙은 올해 납세의무가 생긴 분까지만 교육청 몫으로 남기는 경과조치만 뒀다. 전국시도교육감협의회가 제시한 교육청 세입 감소액은 약 1조6000억원이다. 옛 담배 교육세에는 일몰기한이 있었지만 새 세금에는 없다.
국회 행안위가 심사 전에 행안부로부터 표준세율 기준 연도별 세수와 판매량 전제를 받아야 기한 없는 1조원대 세목의 규모를 확인할 수 있다.
행안부 관계자는 개편안 발표 당시 "새로운 세 부담을 추가하는 것이 아니라 기존 세 부담의 틀 안에서 변화된 지방재정 수요에 맞게 재원의 기능을 재설계하는 것"이라고 설명했다.
■ 출처
• 「지방세법 일부개정법률안」(의안번호 2221926) 및 「비용추계서 미첨부 사유서」
• 「2026년 지방세제 개편안 」
• 「국회법」 제79조의2, 「의안의 비용추계 등에 관한 규칙」 제3조
• 「법안비용추계 미첨부 요건 강화 방안」·국회예산정책처
• 「2025 지방세통계연감」·행정안전부
예결신문 / 김민준 기자 livekmin@hanmail.net
[ⓒ 예결신문. 무단전재-재배포 금지]