초기투자 건수 70%에도 금액은 19%···자금 대형·후기기업에 집중
AI·로보틱스 3분기 투자액 45%···반도체·바이오·우주항공으로 자금 재편
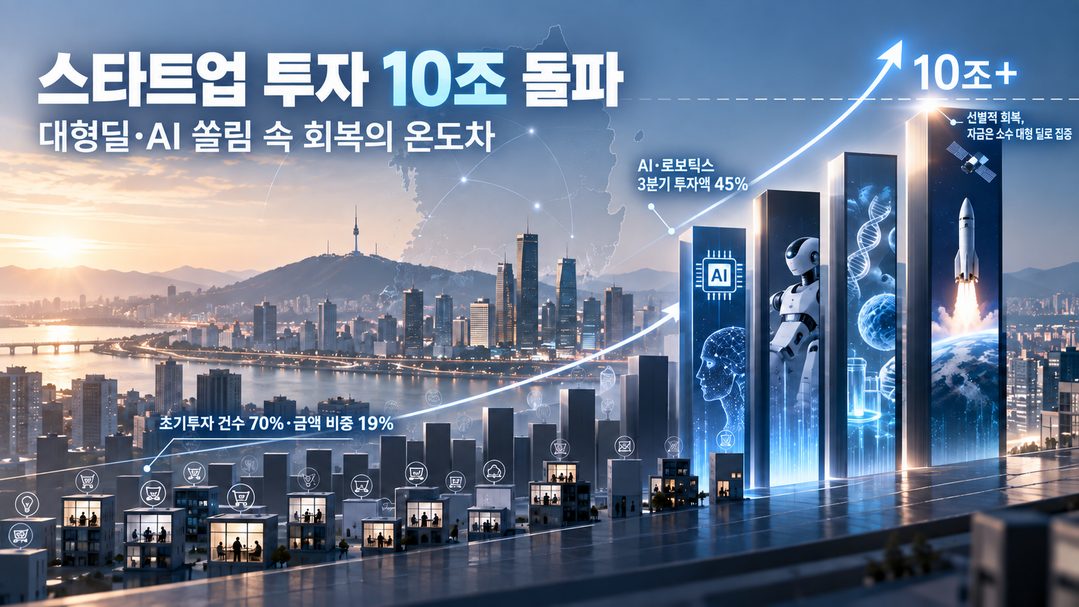
[예결신문=김대성 기자] 국내 스타트업 투자시장이 올해 들어 외형상 뚜렷한 회복세를 보이고 있다. 3분기까지 누적 투자금액이 10조원을 넘어 2022년 이후 가장 빠른 증가세를 나타냈다. 그러나 투자 건수보다 투자금액 증가 속도가 훨씬 빠르고 초기기업으로 흘러간 자금 비중은 오히려 낮아졌다. 시장 전체에 유동성이 고르게 확산됐다기보다 AI·반도체를 비롯한 딥테크와 후기 단계 기업, 일부 초대형 거래가 전체 투자액을 끌어올린 '선별적 회복'에 가깝다는 분석이다.
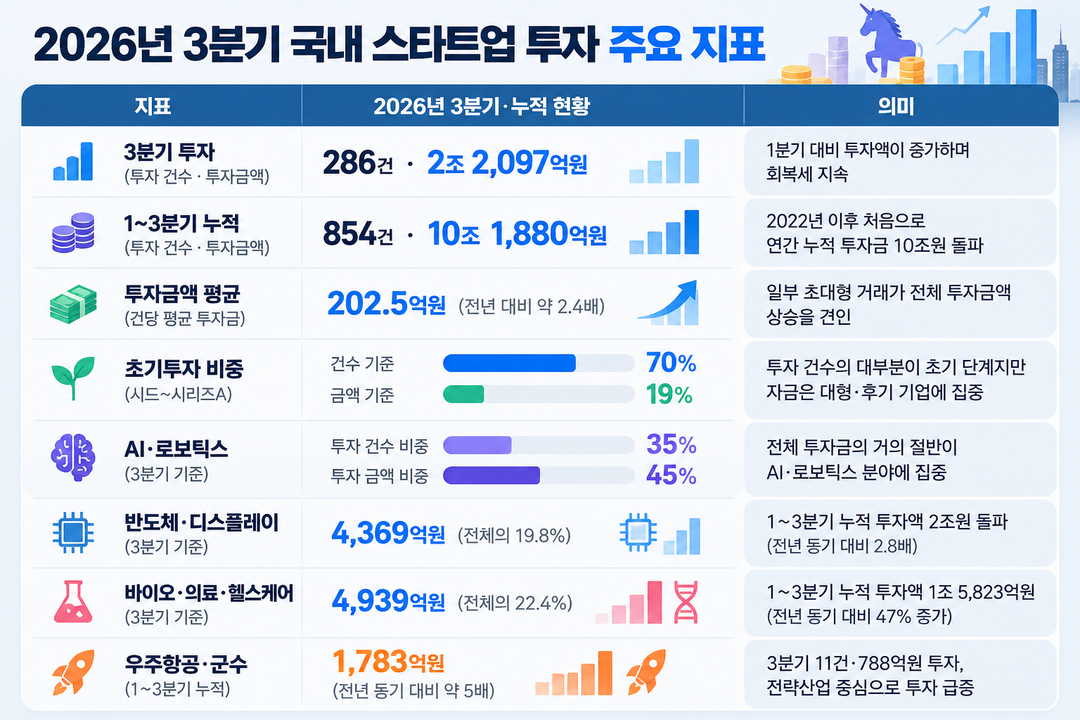
1일 한국 스타트업 투자 데이터베이스 '더브이씨'에 따르면 올 3분기 국내 비상장 스타트업·중소기업 투자 건수는 286건, 투자금액은 2조2097억원이다. 3분기 누적으로는 854건, 10조1880억원이다. 연간 투자금액이 10조원을 넘어선 것은 16조원대를 기록했던 2022년 이후 처음이다. 2024년과 2025년 연간 투자금액은 각각 7조원대에 머물렀다.
다만 10조원이라는 숫자만으로 투자시장의 정상화를 판단하기는 어렵다. 올해 투자금액 평균값은 202.5억원으로 지난해보다 약 2.4배 확대됐다. 반면 평균과 중앙값의 격차가 커졌다는 것은 일부 초대형 거래가 전체 투자금액을 끌어올리고 있다는 의미다. 특히 2분기에는 두나무의 2조원 이상 규모 구주인수 거래가 포함되면서 분기 투자액이 6조원을 넘어섰다.
투자 늘었지만 초기기업 몫은 19%…'돈의 양'과 '시장 체감' 괴리
투자시장의 온도차는 초기투자 지표에서 뚜렷하게 나타난다. 올해 3분기까지 시드~시리즈A 등 초기투자는 597건으로 전체 투자 건수의 70%를 차지했다. 그러나 투자금액은 1조9864억원으로 전체의 19%에 불과했다. 지난해 초기투자 비중이 건수 기준 78%, 금액 기준 30%였던 것과 비교하면 모두 낮아졌다.
결국 투자시장에 들어오는 돈은 늘었지만 초기 단계 기업이 체감하는 자금 사정까지 개선된 것은 아니라는 의미다. 초기기업은 투자 건수의 대부분을 차지하면서도 전체 투자금의 5분의 1가량만 확보했다. 반대로 중·후기 단계와 대형 거래가 전체 투자액의 80% 이상을 차지했다.
특히 AI·로보틱스에서는 다른 양상이 나타났다. 해당 분야 투자 건수 가운데 초기 단계 비중은 78%로 비 AI·로보틱스의 66%보다 높았다. AI·로보틱스 초기투자는 전년 동기보다 8% 감소한 211건에 그친 반면 나머지 분야 초기투자는 538건에서 386건으로 28% 줄었다. 초기투자 시장이 전체적으로 위축된 가운데서도 AI·로보틱스에는 상대적으로 자금이 남아 있었던 셈이다.
이는 투자시장의 판단 기준이 '성장 가능성이 있는 스타트업 전반'에서 '대규모 시장이 확인된 전략기술 기업'으로 이동하고 있음을 보여준다. 금리와 회수시장 불확실성이 완전히 해소되지 않은 상황에서 투자자들이 선택과 집중을 강화하면서 기술력과 정책 지원, 대기업 수요, 해외시장 진출 가능성을 동시에 갖춘 기업으로 자금이 몰리는 구조다.
AI 반도체가 만든 투자 대형화…바이오·방산도 가세
자금 집중의 중심에는 AI 반도체가 자리했다. 3분기 AI·로보틱스 분야는 99건, 1조원 이상의 투자를 유치했다. 전체 투자에서 차지하는 비중은 건수 기준 35%, 금액 기준 45%까지 높아졌다. 직전 분기 37%였던 금액 비중이 한 분기 만에 8%포인트 확대됐다.
하이퍼엑셀은 1500억원 규모 시리즈B 투자를 유치했고 딥엑스도 약 1450억원의 자금을 확보했다. 연간 기준으로는 리벨리온 6420억원, 퓨리오사AI 4320억원 등 대형 AI 반도체 투자가 이어졌다. 이에 따라 반도체·디스플레이 분야의 3분기 투자금액은 4369억원으로 전체의 19.8%를 차지했다. 1~3분기 누적 투자액은 2조원을 넘어 전년 동기의 2.8배 수준으로 불어났다.
다만 대규모 투자 유치가 곧바로 회수시장 활성화를 의미하지는 않는다. 국내 주요 AI 반도체 기업 가운데 일부는 대규모 자금 조달을 우선하면서 IPO 일정을 조정하는 움직임을 보이고 있다. 매출과 기업가치 사이 간극을 줄이고 실제 양산 및 고객 확보 실적을 쌓은 뒤 상장에 나서려는 전략이다. 결국 현재의 투자 확대가 지속되려면 후속 투자뿐 아니라 매출 성장과 기업공개·인수합병(M&A) 등 회수경로가 함께 확대돼야 한다.
바이오·의료·헬스케어도 투자시장 회복의 한 축이다. 3분기 투자액은 4939억원으로 전체의 22.4%를 차지해 분야별 1위에 올랐다. 1~3분기 누적 투자액은 1조5823억원으로 전년 동기 대비 47% 증가했고 지난해 연간 투자액 1조5304억원도 이미 넘어섰다.
특히 타우메디칼과 프레이저테라퓨틱스가 각각 500억원의 프리IPO 투자를 유치하는 등 상장을 앞둔 바이오 기업으로 자금이 유입됐다. 바이오 역시 초기 탐색단계 기업 전반보다는 임상 성과나 기술성평가, IPO 가능성이 구체화된 기업을 중심으로 투자금이 커지고 있다는 점에서 AI와 유사한 선별적 대형화가 나타난다.
우주·방산 투자 5배…스타트업 자금도 전략산업 중심으로 재편
가장 빠른 증가율을 보인 분야는 우주항공·군수다. 3분기 11건에 788억원이 투자됐고 1~3분기 누적 투자액은 1783억원으로 전년 동기의 약 5배까지 확대됐다. 지난해 연간 투자액 901억원과 비교해도 두 배에 육박한다.
시리즈A와 프리A 단계에서도 엠아이디 157억원, 인세라솔루션 135억원, 에이디시스템 130억원, 무인탐사연구소 121억원, 스텝랩 110억원 등 100억원 이상의 투자가 잇따랐다. AI와 달리 우주항공·방산에서는 비교적 초기 단계 기업에도 대형 투자가 나타났다는 점이 특징이다.
전체적으로 보면 올해 국내 스타트업 투자시장은 '투자절벽 탈출'과 '양극화 심화'가 동시에 진행되는 국면이다. 중소벤처기업부가 집계한 상반기 신규 벤처투자도 8조8676억원으로 전년 동기보다 54.3% 증가해 상반기 기준 역대 최대를 기록했다. 신규 벤처펀드 결성액 역시 8조4366억원으로 33.0% 늘었다. 민간 데이터뿐 아니라 정책 통계에서도 자금 공급 자체가 확대되고 있다는 점은 확인된다.
다만 두 통계의 숫자를 직접 비교할 순 없다. 더브이씨는 비상장 스타트업·중소기업 투자와 일부 구주 거래 등을 집계하며 중기부 통계는 법정 벤처투자기관 등의 신규 벤처투자를 기준으로 한다. 집계 범위와 시점이 다르기 때문이다. 더브이씨 역시 공개되지 않았던 투자 건이 뒤늦게 확인될 경우 과거 수치가 변경될 수 있다고 명시하고 있다.
결과적으로 올해 스타트업 투자시장의 핵심은 10조원이라는 거대 자금이 어디로 흘러갔는가에 있다. AI·반도체와 바이오, 우주·방산 등 전략산업에는 수백억~수천억원대 자금이 들어오는 반면 초기기업의 전체 투자 비중은 낮아졌다.
투자 총액의 증가가 창업 생태계 전반의 회복으로 이어지기 위해서는 초기 단계 투자 저변 확대와 함께 후기기업의 IPO·M&A를 통한 자금 회수까지 연결되는 것이 중요하다. 투자금액 증가만으로는 시장의 정상화를 판단하기 어려운 이유다.
예결신문 / 김대성 기자 kds7@biznews.or.kr
[ⓒ 예결신문. 무단전재-재배포 금지]