한전채 5배 특례 끝나면 22.9조 초과···고교무상교육 국비는 감축 후 일몰 방침
연장·상시화 법안 5건 계류···2023년엔 근거 공백에 국고지원 하반기 집행
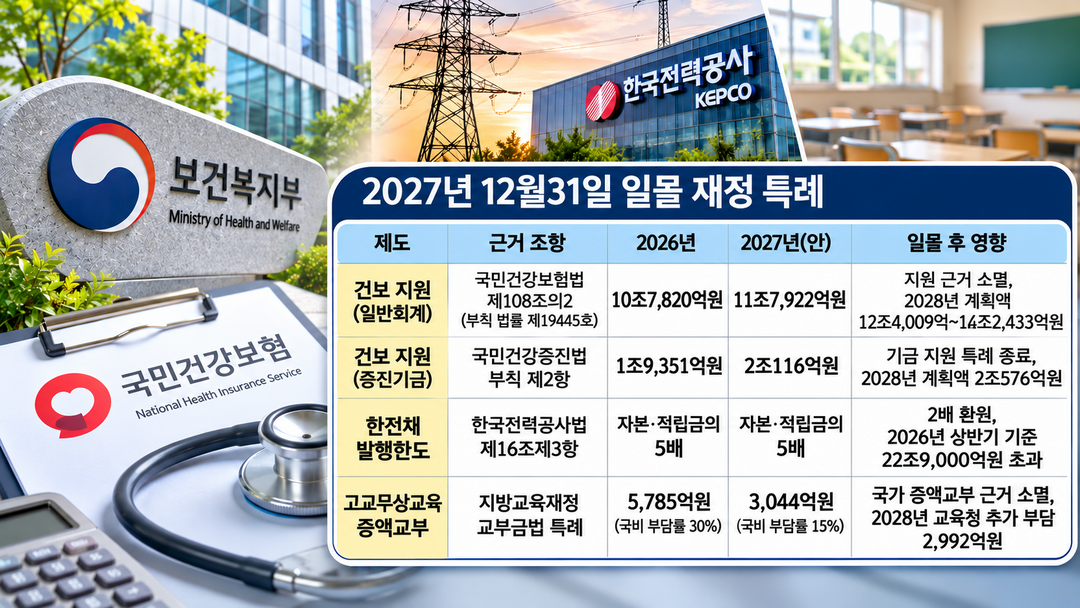
[예결신문=김민준 기자] 건강보험 국고지원, 한국전력 사채 발행한도 특례, 고교무상교육 국비 지원의 법적 근거가 내년 12월31일 함께 사라진다. 법을 고치지 않으면 정부는 2028년 계획에 잡아둔 건보 지원금 14조4585억원을 줄 근거를 잃고 한전 사채는 올해 상반기 기준으로 법정 한도를 22조9000억원 초과한다. 시·도교육청은 고교무상교육 비용 2992억원을 더 떠안는다.
이에 국회예산정책처는 '국가재정운용계획 주요 이슈 분석(2026~2030년)'에서 정부가 근거 규정 연장을 전제로 2028년 이후 건보 지원액을 계획에 넣어뒀다며 내년 중 근거 규정을 개정할 필요가 있다고 지적했다. 앞서 2022년 말에는 같은 근거가 끊겼을 때 이듬해 하반기에야 국고지원이 집행된 바 있다.
건보 지원 근거 내년 말 종료…중기계획 수치 1.8조 차이
정부는 내년 건강보험 가입자 지원 일반회계 예산을 11조7922억8300만원으로 올해보다 9.4% 늘렸다. 보험료 예상수입 대비 지원율은 11.9%에서 12.3%로 올랐다. 복지부는 지난 9월 8일 건강보험정책심의위원회 결과 브리핑에서 재정당국과 협의해 지원액을 늘렸지만 한 번에 법정 비율 14%까지 확대하기는 어려웠다고 설명했다.
국민건강증진기금 지원 2조115억9900만원을 더한 내년 정부지원 13조8038억8200만원의 근거는 모두 한시 규정이다. 국민건강보험법 제108조의2와 국민건강증진법의 기금 지원 특례가 내년 12월31일 함께 끝난다.
복지부가 국회에 제출한 중기재정계획은 일반회계 지원액을 2028년 14조2433억3400만원에서 2030년 15조9392억2400만원으로 늘려 잡았다. 국가재정운용계획은 같은 기간 12조4009억원에서 13조7445억원이다. 예정처는 중기 재정계획에 재원이 반영돼 있다는 사실만으로 지원 근거의 유효기간이 연장되는 것은 아니라고 짚었다.
한전채·고교무상교육 특례도 같은 날 종료
한국전력공사법은 사채 발행액을 자본금과 적립금 합계의 2배로 묶되 내년 말까지는 5배까지 허용한다. 장관 승인을 받으면 6배까지 발행할 수 있는 단서 조항도 같은 날 효력을 잃는다. 올해 상반기 자본금과 적립금 24조3000억원에 2배를 적용하면 한도는 48조6000억원으로 사채 잔액 71조5000억원보다 22조9000억원 적다.
고교무상교육 경비의 47.5% 이내를 국가가 증액교부하는 지방교육재정교부금법 특례도 내년 말 끝난다. 정부는 국비를 올해 5785억2800만원에서 내년 3043억5600만원으로 47.4% 줄였고 국비 부담률은 30%에서 15%로 낮아진다.
기획예산처는 올해 3월 '2027년 예산안 편성지침'에서 고교무상교육은 원칙적으로 지방교육재정교부금 대상 사업인 만큼 한시 지원하던 국비를 감축한 뒤 일몰을 검토한다고 밝혔다.
예정처는 후속 조치가 없으면 시·도교육청이 국가와 지자체 부담분까지 떠안아 2028년 2992억원을 더 부담할 것으로 추산했다. 재원 조달 방안에 관한 별도 논의는 진행되지 않고 있다는 분석이다.
연장 법안 5건 계류…2023년엔 국고지원 하반기 집행
22대 국회에는 건보 정부지원 근거의 일몰을 없애거나 연장하는 국민건강보험법 개정안 5건이 계류 중이다. 4건은 일몰을 삭제하고 지원 기준을 전전년도 결산상 보험료 수입의 14~20%로 바꾸는 안이다. 나머지 1건은 유효기간을 2032년까지 늘리고 예상수입의 14% 이상을 지원하는 안이다.
복지부는 일몰 규정 삭제와 산출기준 명확화라는 법 개정 취지에 공감하며 국회 심의에 적극 참여하겠다는 입장이다. 2022년에는 상시화와 단순 연장을 두고 의견이 갈려 유효기간 종료일까지 법을 고치지 못했다. 보건복지위원회는 2023회계연도 결산에서 예산 교부가 과도하게 지연돼 건강보험 운용의 예측가능성이 떨어지고 재무적 비용이 생겼다고 지적했다.
이에 국회가 내년 예산 심사와 함께 건보 지원 근거를 상시화하고 산정 기준을 정하는 개정안을 처리하는 것이 2028년 국고지원의 집행 공백을 막는 길이라는 지적이 나온다.
임슬기 예정처 추계세제분석관은 "전전년도 결산액 기준 지원은 지원 기준과 해당 연도 사이에 2년의 시차가 생긴다"고 분석했다. 그러면서 "예상수입액으로 예산을 편성하되 결산 뒤 차액을 정산하면 해당 연도와의 연동성을 유지하면서 추계 오차를 해소할 수 있다"고 밝혔다.
■ 출처
• 국회예산정책처 '국가재정운용계획 주요 이슈 분석(2026~2030년)'
• 국회예산정책처 '2027년도 예산안 위원회별 분석(보건복지위원회·성평등가족위원회)'
• 국회예산정책처 '2027년도 예산안 위원회별 분석(기후에너지환경노동위원회)'
• 국회예산정책처 '결산 연계 2027년도 예산안 분석'
• 기획예산처 '2027년 예산안 편성지침'
예결신문 / 김민준 기자 livekmin@hanmail.net
[ⓒ 예결신문. 무단전재-재배포 금지]