지주사·이차전지·석유화학에 집중···취약업종 자금조달 수단으로 확산
주가 하락→담보보강→조기정산···'숨은 차입'이 단기 유동성 부담으로 전환
한화시스템·SK이노베이션 PRS 3.2조···2027년 만기 도래
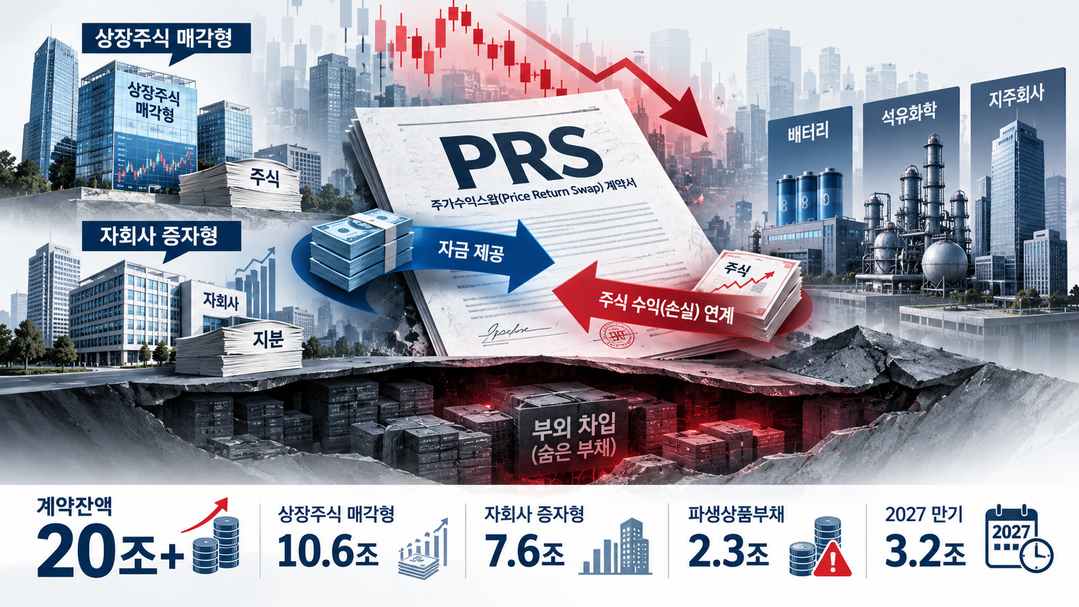
[예결신문=김민준 기자] 국내 주가수익스왑(PRS) 계약잔액이 9월 기준 20조원을 넘어섰다. 2024년 이후 발행이 급증하면서 유형별 누적 발행액은 23조1000억원에 달한다. 형식은 지분 매각이지만 주가 하락 위험은 매도 기업에 그대로 남아 재무제표에 드러나지 않는 차입성 부담이 쌓이고 있다. 이에 한국신용평가는 30일 "PRS를 부외차입성 조달수단으로 규정하고 계약별 실질 상환부담을 신용평가에 반영하겠다"고 밝혔다.
지주·이차전지·석유화학 집중···SK 7조3000억 최대
유형별로는 ▲상장주식 매각형 10조6000억원(46.1%) ▲자회사 증자형 7조6000억원(32.8%) ▲비상장·해외주식 매각형 1조9000억원(8.2%) ▲구조조정형 1조4000억원(6.2%) 순이다.
업종별로는 지주회사 25.1%, 이차전지 20.0%, 석유화학 19.4%로 세 업종이 64.5%를 차지한다. 투자부담이 크거나 업황 부진으로 직접금융시장 접근성이 떨어진 업종에 조달이 몰렸다.
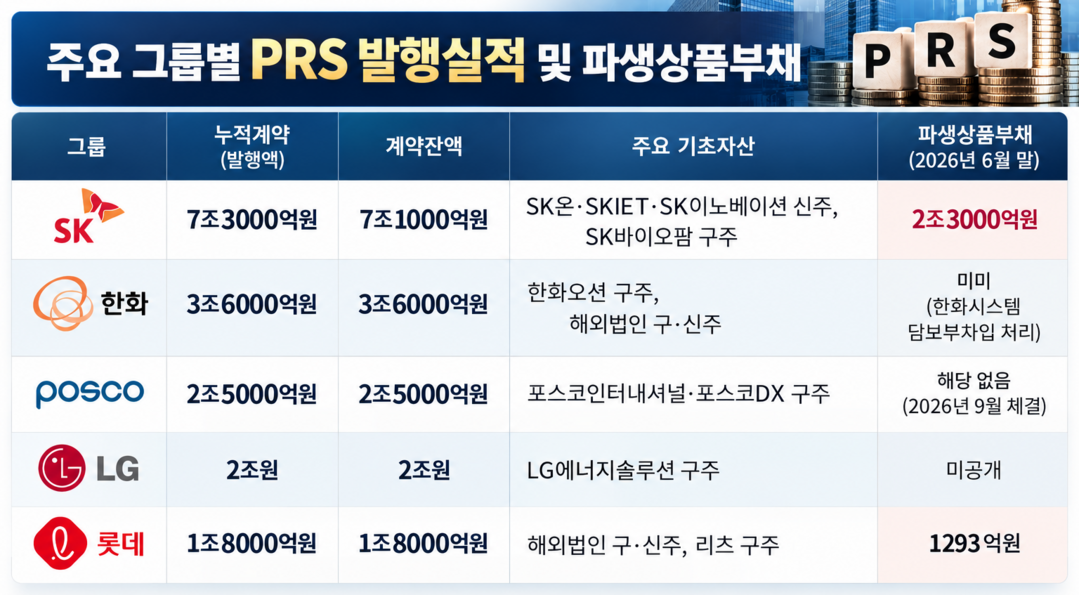
그룹별 누적 발행액은 SK 7조3000억원, 한화 3조6000억원, 포스코 2조5000억원, LG 2조원, 롯데 1조8000억원이다. SK는 SK이노베이션이 SK온·SKIET 신주를 기초로 3조8000억원, SK㈜가 SK이노베이션 신주와 SK바이오팜 구주로 2조8000억원을 조달했다.
자회사 증자형은 자금이 자회사로 들어가지만 가격위험과 회수부담은 모회사에 남는다. 비상장사인 SK온의 가치가 떨어지면 정산 부담이 SK이노베이션으로 넘어오는 구조다.
SK 파생상품부채 2조3000억…등급 트리거·마진콜 약정
주가 하락은 이미 손실로 잡히고 있다. SK그룹의 PRS 관련 파생상품부채는 올 6월 말 2조3000억원으로 2025년 말 7726억원에서 2배 넘게 늘었고 계약잔액 대비 비중은 32.3%에 이른다. 롯데그룹은 1293억원으로 규모는 작지만 롯데케미칼 계약의 기초자산이 모두 해외 비상장법인 지분이어서 공정가치 산정 자체가 불확실하다.
이마트·신세계는 1964억원의 파생상품부채를 안고 있다가 8월 매도청구권을 행사해 조기정산했다. 계약상 약정은 손실을 현금유출로 앞당긴다. SK이노베이션과 롯데케미칼 계약에는 신용등급 트리거가, HLB생명과학·티와이홀딩스 계약에는 마진콜 조항이 확인됐다.
등급 하락 시점에 조기정산이나 추가담보 의무가 동시에 발동하면 조달여건이 나빠진 상태에서 현금을 추가로 마련해야 한다. 두산은 두산로보틱스 주가 상승기에 조기정산해 약 3000억원의 정산이익을 거뒀지만 해당 계약에도 마진콜 조건이 붙어 있었다.
차입 재분류 시 레버리지 급등…2027년 만기 3조2000억
회계처리도 변수다. 금융감독원은 2020년 질의회신에서 양도지분 제거와 파생상품 인식을 인정했지만, 한국회계기준원은 2025년 3월 위험과 보상이 양도자에게 남으면 양수자가 주식 대신 채권을 인식한다는 견해를 냈다.
회계기준원은 2025년 12월 IFRS 해석위원회에 공식 질의했고 금융당국도 가이드라인을 검토하고 있다. 한신평이 PRS 잔액이 자본총계의 5% 이상인 12개사를 대상으로 잔액의 30%·50%·100%를 단기성차입금에 반영한 결과, 기존 레버리지가 높거나 유동성이 부족한 기업은 30~50%만 반영해도 부채비율과 차입금의존도가 유의적으로 악화됐다.
PRS 프리미엄을 잔액의 5%로 가정해 이자비용에 더하면 EBITDA/이자비용 배수는 레버리지 지표보다 큰 폭으로 떨어졌다.
만기도 가깝다. 한화시스템의 한화오션 구주 PRS 1조7000억원은 2027년 4월, SK이노베이션의 SK온 신주 PRS 1조5000억원은 2027년 10~11월 만기다. 1년 내 만기도래액과 마진콜·조기정산 가능액을 합산해 가용현금·확약한도와 대조할 수 있는 공시가 요구된다.
그룹 단위 PRS 잔액과 트리거 조건을 통합 공개해 만기 집중과 약정 동시 발동 위험을 미리 드러내는 것이 부외 조달 확대에 따른 차환위험을 관리하는 과제로 떠오르고 있다.
예결신문 / 김민준 기자 livekmin@hanmail.net
[ⓒ 예결신문. 무단전재-재배포 금지]