ESS 수주잔고 160GWh·빅테크 직접 공급···ESS 자체 흑자 시점은 지연
증권가 4분기 영업익 3900억~4690억 전망···목표주가 48만~62만
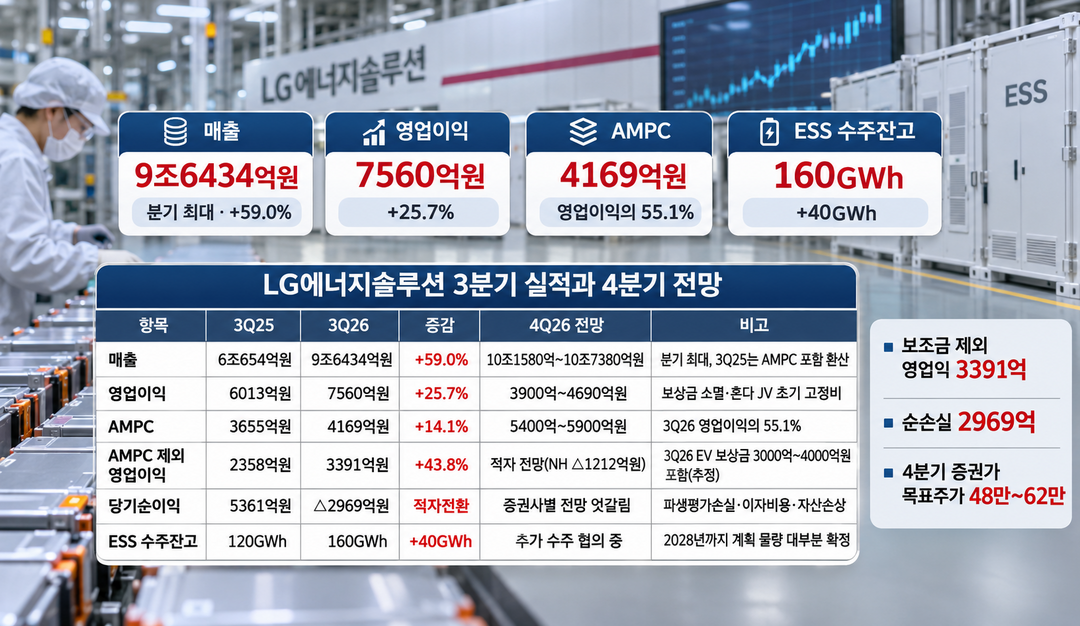
[예결신문=신하연 기자] LG에너지솔루션의 3분기 영업이익이 7560억원으로 전년 동기보다 25.7% 늘었다. 매출은 9조6434억원으로 59.0% 증가해 분기 기준 최대치를 기록했다. 다만 영업이익의 55.1%인 4169억원이 미국 첨단제조 생산세액공제(AMPC)여서 당기순손익은 2969억원 적자로 돌아섰다.
6일 LG에너지솔루션 실적공시에 따르면 북미 ESS 출하 확대가 매출을 끌어올렸지만 보조금과 일회성 보상금을 걷어낸 본업 이익은 손익분기점 부근에 머물렀다. ESS 수주잔고는 160GWh로 1년 전 120GWh보다 40GWh 늘었다.
보조금·보상금 빼면 본업 이익 400억 안팎
AMPC를 제외한 3분기 영업이익은 3391억원, 영업이익률은 3.7%다. 2분기 같은 기준 1200억원대 적자에서 흑자로 돌아섰고 전년 3분기 2358억원보다 43.8% 증가한 수치다. AMPC 수령액도 전년 3분기 3655억원에서 14.1% 늘었다. 1~3분기 누적 매출은 23조7586억원으로 전년 같은 기간보다 26.1% 증가했다.
이 3391억원에는 전기차 고객사가 약정 물량을 채우지 못해 지급한 보상금이 들어 있다. 증권가는 3분기 보상금 규모를 3000억~4000억원으로 추정한다. 3000억원을 빼면 순수 영업이익은 391억원이고 4000억원을 적용하면 609억원 적자다.
순손실은 영업 밖에서 발생했다. 원화 강세로 외화채 관련 파생상품 평가손실이 났고 이자비용과 소형 IT용 파우치 사업 정리에 따른 자산손상이 더해졌다. 전년 3분기에는 5361억원의 순이익을 냈다.
ESS 수주잔고 160GWh···자체 흑자 시점은 지연
3분기 ESS 출하량은 전분기보다 60% 늘었고 AMPC도 대부분 북미 ESS 판매에서 나왔다. 회사는 빅테크 기업과 BTM(수요처 부지에 설치하는 전력계량기 후단) ESS 직접 공급 계약을 처음 맺었고 국내 배터리사 가운데 유일하게 엔비디아의 ESS 협력사로 선정됐다.
현재 계획한 생산능력 기준으로 2028년까지 공급 물량은 대부분 확정됐다는 설명이다. 북미 ESS 셀 생산능력은 올해 말 50GWh에서 내년 말 70GWh 수준으로 늘어난다. 원통형 46시리즈 수주잔고도 1년 전 300GWh 이상에서 440GWh 이상으로 증가했다.
수익성은 계획보다 늦다. 회사는 7월 2분기 실적 발표 때 4분기부터 AMPC를 빼고도 ESS에서 이익을 내겠다고 밝혔다. 이번 설명회에서는 여러 공장이 동시에 생산량을 늘리면서 수익성 개선 속도가 기대보다 더디다고 했다. NH투자증권은 AMPC를 제외한 ESS 영업이익률을 3분기 -4.1%, 4분기 -0.9%로 추정했다.
4분기 매출 10조 넘어도 보조금 빼면 적자
회사는 4분기 ESS 출하량이 전분기보다 40% 늘고 매출은 10% 증가할 것으로 제시했다. 일회성 보상금이 줄고 혼다 합작공장 ESS 라인의 가동 초기 고정비가 반영돼 수익성은 낮아질 것으로 봤다.
NH투자증권, DB증권, 다올투자증권, 유진투자증권 등 4곳의 4분기 전망치는 매출 10조1580억~10조7380억원, 영업이익 3900억~4690억원이다. 같은 기간 AMPC 추정치가 5400억~5900억원이어서 보조금을 빼면 영업적자가 예상된다. 특히 NH투자증권은 AMPC 제외 영업손실을 1212억원으로 봤다.
투자 부담은 줄어든다. 회사는 주요 투자가 대부분 집행돼 설비투자가 지난해를 정점으로 감소하고 올해 본사 추가 차입 계획이 없다고 밝혔다. 늘어나는 영업현금흐름은 차입금 상환에 먼저 쓴다. 지난해 말 부채비율은 129.0%였다.
주가는 3일 33만8000원으로 6개월 새 26.6% 하락했다. ESS 신규 수주 발표가 늦어진 데다 최대주주 LG화학이 주가수익스와프(PRS) 계약으로 지분을 처분하면서 물량 부담이 커졌다. 4개 증권사 목표주가는 48만~62만원이다.
북미 신규 ESS 라인의 생산을 조기에 안정시켜 보조금 없이 흑자를 내는 시점을 앞당기는 것이 실적의 보조금 의존도를 낮추는 관건이다.
주민우 NH투자증권 연구원은 "ESS 흑자전환 자체는 가시권이지만 이익률 수준을 낮춰 잡아야 한다"며 목표주가를 48만원으로 13% 내렸다. 안회수 DB증권 연구원은 "ESS 팩·링크 공정의 병목이 올해 말 풀리면서 출하량이 올해 34GWh에서 내년 57GWh로 늘고 마진도 개선될 것"이라고 내다봤다.
다만 유지웅 다올투자증권 연구원은 본업 수익성이 돌아서는 시점을 오하이오 팩 설비가 정상화되는 내년 1분기로 짚었다.
예결신문 / 신하연 기자 beliga23@naver.com
[ⓒ 예결신문. 무단전재-재배포 금지]